
 Home /
中国のリチウムバッテリーサプライチェーンは2025年5月も強い成長を続けています


Table of Contents
世界のリチウムバッテリー業界は2025年5月も強い勢いを維持し、中国のバッテリーサプライチェーンは主要材料およびバッテリー生産セグメントで前年比で大きな成長を示しました。最近の業界データによると、主要なバッテリーメーカーや上流資材サプライヤーは、電気自動車(EV)、エネルギー貯蔵システム、家電市場からの需要増加に対応するため、生産能力の拡大を続けています。
主要バッテリーメーカー、急速な拡大を維持
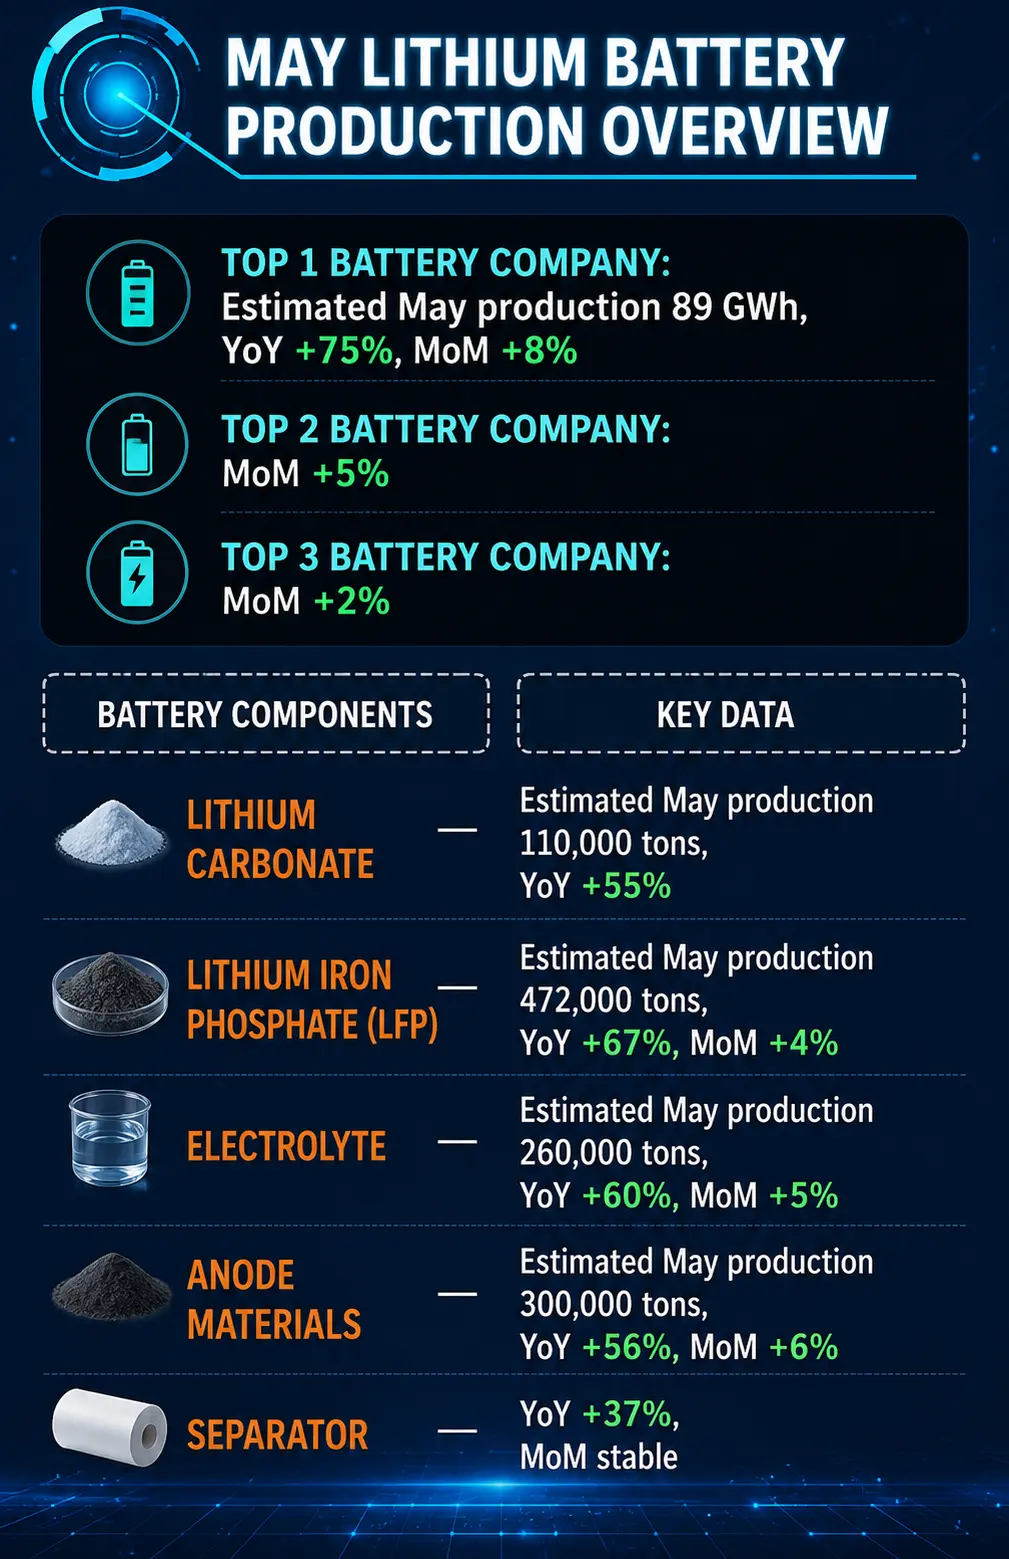
最新の生産スケジュール推計によると、主要なバッテリーメーカーはおおよそに達すると予想されています89 GWh5月の成果は印象的です前年同期比75%の増加および前月比8%の上昇.一方で、2位と3位のバッテリーメーカーも月間で安定した成長を遂げると予想されています。5%および2%それぞれ、
この強い生産実績は、特に世界の自動車メーカーが電動化戦略を強化し、各国政府が再生可能エネルギーの導入を支援し続ける中で、EVおよびエネルギー貯蔵分野への継続的な自信を反映しています。
炭酸リチウムの供給量は増加し続けています
リチウム炭酸塩はリチウムイオン電池の最も重要な原材料の一つであり、約400%に達すると予測されています11万トン5月の制作は、かなりの成果を意味しました前年比55%の増加.
炭酸リチウム生産の急増は、リチウム精製能力への継続的な投資と世界的なバッテリーグレードリチウム材料の需要増加を示しています。
LFPバッテリー材料が卓越した勢いを示す
リチウムリン酸鉄(LFP)は、EV市場で最も急成長しているバッテリー化学の一つであり、約達成が期待されています472,000トン5月の制作で。これは驚くべき前年比67%の成長率そして前月比4%の増加.
LFPバッテリーは、低コスト、安全性の向上、長いサイクル寿命により市場シェアを拡大し続けており、電気自動車や大規模なエネルギー貯蔵用途に非常に魅力的です。
電解質およびアノード材料の生産拡大
電解質の生産量はおおよそに達すると予測されています26万トン、 を反映しています年間60%の増加および月間成長率5%.同時に、アノード材料の出力は約30万トン、前年比56%の増加および前月比6%の成長率.
これらの数字は、バッテリー材料エコシステム全体が下流のバッテリー需要の上昇を支えるために急速に拡大していることを示しています。
セパレーター市場は安定しています
バッテリーセパレーター材料も健全な成長を維持し、前年比37%の増加、月次では比較的安定しています。安定したセパレーター供給は、業界全体でバッテリーの安全性と製造効率を確保するために不可欠です。
世界のバッテリー業界の見通し
最新の生産データは、リチウムバッテリー業界が依然として強力な拡大サイクルにあるという見方を裏付けています。電気自動車、再生可能エネルギー貯蔵、AI駆動の電力インフラの普及が今後数年でリチウムイオンバッテリーの需要をさらに加速させると予想されています。
バッテリーメーカーが容量拡大とサプライチェーン最適化に投資を続ける中、中国は世界のエネルギー転換とクリーンテクノロジーエコシステムにおける重要な拠点であり続けています。


